ICMS na revenda de veículo usado em Goiás: 19% que viram 0,95%
A redução de 95% da base de cálculo, o código de benefício GO821001 e a peça que tributa à parte.
Neste artigo
A revenda de usados tem um tratamento de ICMS que quase toda loja conhece de nome, mas poucas conseguem explicar: a redução de base de cálculo. Vamos aos números de Goiás.
A alíquota é 19%
Desde 1º de abril de 2024 a alíquota interna geral do ICMS em Goiás é de 19%, pela Lei estadual 22.460/2023, que alterou o art. 27, I, do Código Tributário do Estado (Lei 11.651/91).
A base cai 95%
“A base de cálculo do ICMS é reduzida de 95% na saída de veículo usado, nas condições do dispositivo (origem nos Convênios ICM 15/81 e ICMS 33/93).”
RCTE-GO (Decreto 4.852/97), Anexo IX, art. 8º, I, “a” · SEFAZ / Economia de Goiás
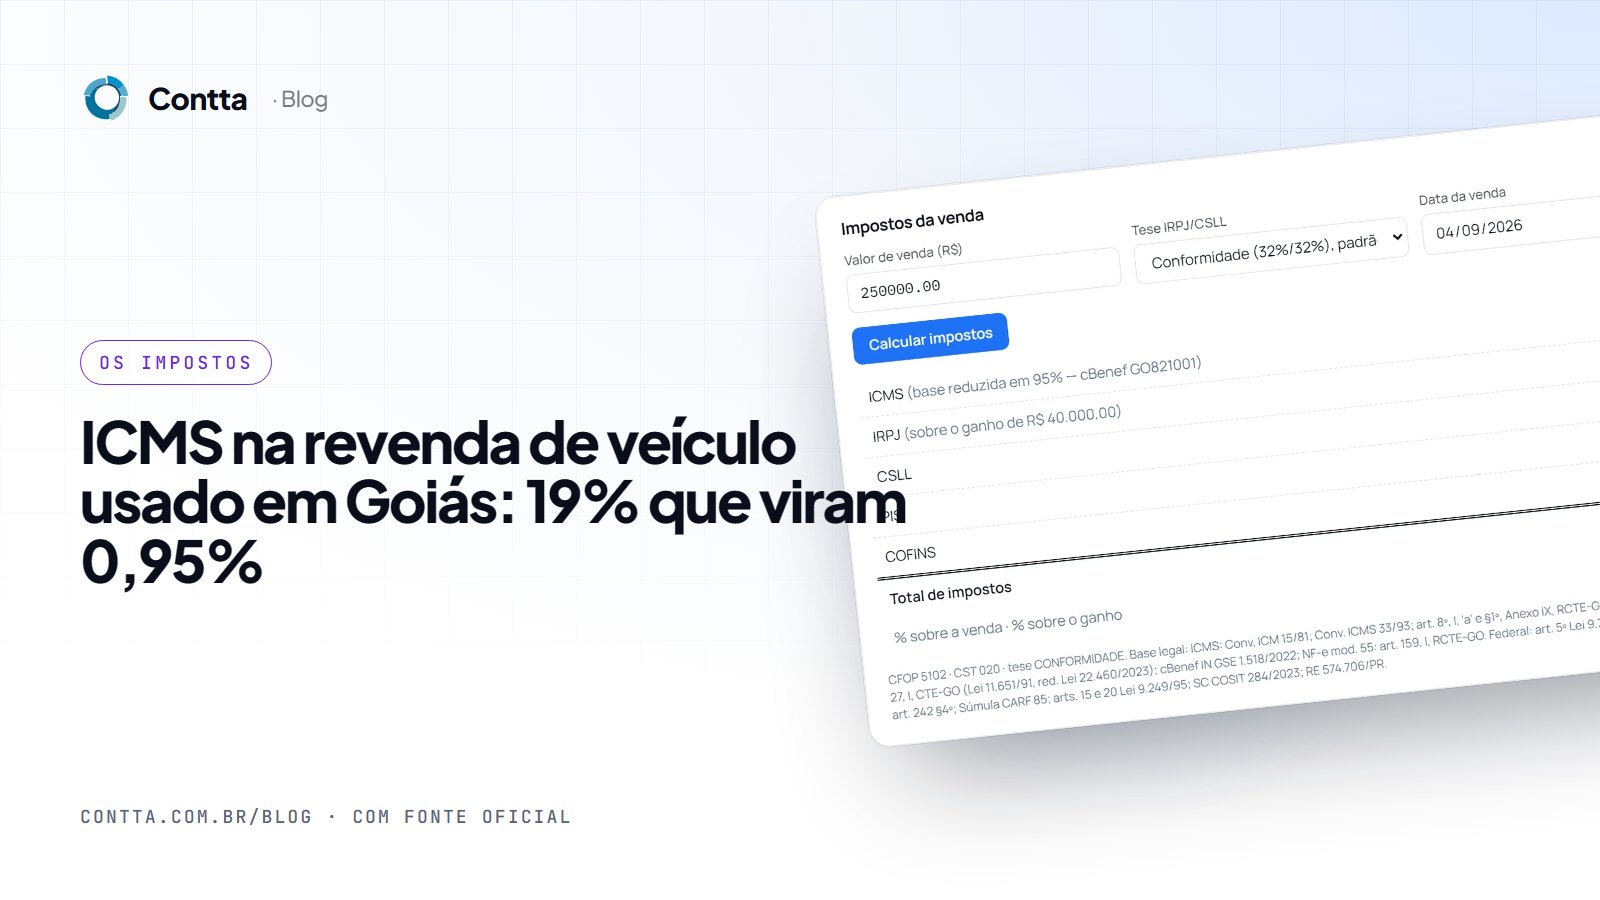
A conta: 19% sobre 5% da base equivale a 0,95% sobre o valor da venda. Em uma venda de R$ 50.000, são R$ 475 de ICMS em vez de R$ 9.500.
O código de benefício na NF-e
Para usar a redução, a NF-e de saída precisa carregar o código de benefício fiscal de Goiás correspondente: GO821001. Sem o código, a SEFAZ lê a operação como tributada integralmente. É um campo pequeno que decide um imposto grande.
O que é “usado” para o ICMS
O conceito de veículo usado para fins do benefício estadual tem critério objetivo no regulamento (tempo de uso e quilometragem). Ele é diferente do conceito federal, que olha para a cadeia de transferência. Um veículo pode ser “usado” para um imposto e não para o outro — o sistema precisa avaliar cada um separadamente.
A peça aplicada tributa à parte
Se a loja aplica peças no veículo antes de revender, o valor das peças não entra na redução de 95%: tributa-se à parte, pela regra própria (Anexo IX, art. 8º, §1º). Misturar peça e veículo na mesma base é erro comum de escrituração.
Optante do Simples não usa
Perguntas frequentes
A redução vale para qualquer veículo usado?
Vale nas condições do Anexo IX, art. 8º, I, do RCTE-GO. O veículo precisa se enquadrar no conceito de usado do regulamento e a NF-e precisa trazer o código GO821001.
Sou do Simples. Uso a redução?
Não. O art. 24 da LC 123/2006 afasta os benefícios estaduais para o optante, salvo quando o ICMS é recolhido fora do DAS (acima do sublimite).
Fontes oficiais deste artigo (3)
- Decreto nº 4.852/1997 — RCTE-GO, Anexo IX, art. 8º, I, “a” e §1ºSEFAZ / Economia de GoiásRedução de 95% da base de cálculo do ICMS na saída de veículo usado (código de benefício GO821001). Peças aplicadas tributam à parte.
- Lei estadual nº 22.460/2023 (GO) — alíquota interna de 19%Assembleia Legislativa / SEFAZ-GOAlterou o art. 27, I, do CTE-GO (Lei 11.651/91). Vigente desde 01/04/2024.
- Lei Complementar nº 123/2006 — Simples NacionalPresidência da República · PlanaltoArt. 17, XI (vedação à intermediação), art. 18 §1º-A (alíquota efetiva), art. 24 (benefícios estaduais não se aplicam ao optante), Anexos I e III.
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.