Simples Nacional e revenda de veículos: a margem não existe
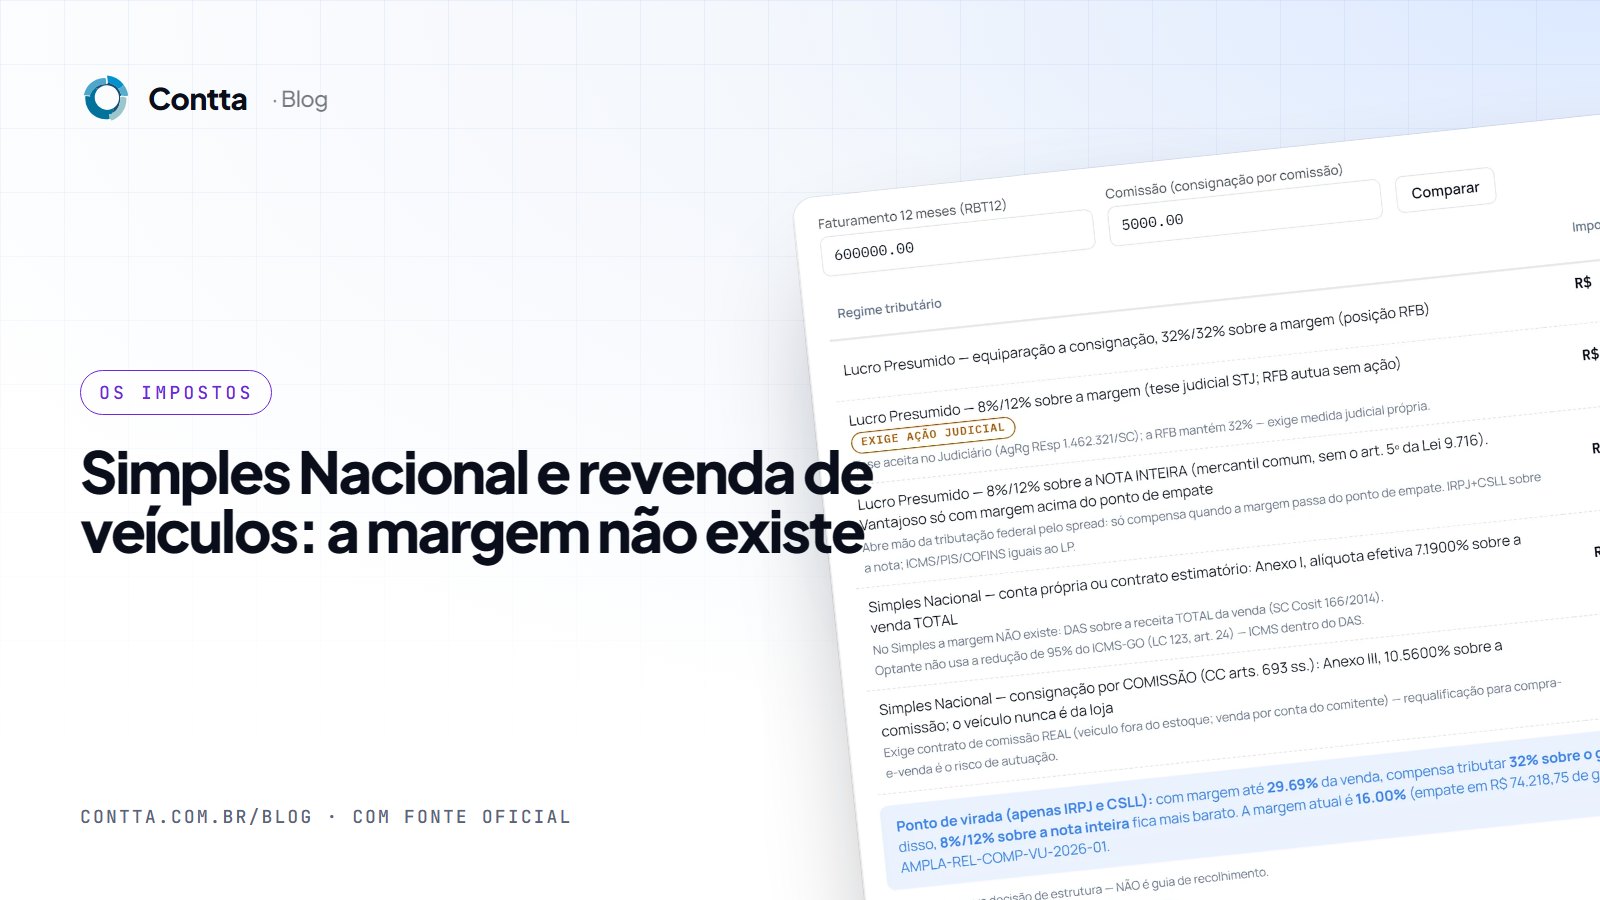
No Simples o DAS incide sobre a venda inteira, a intermediação é vedada e a comissão de consignação vai ao Anexo III.
Neste artigo
Muita loja de usados está no Simples Nacional achando que paga pouco imposto. E muita loja no Lucro Presumido acha que estaria melhor no Simples. As duas costumam estar erradas, porque a regra do Simples para veículos é diferente de tudo que se fala no balcão.
No Simples, a base é a venda inteira
“A equiparação a consignação prevista no art. 5º da Lei 9.716/98 não se aplica às pessoas jurídicas optantes pelo Simples Nacional. A receita bruta decorrente da revenda de veículos usados é o valor total da operação de venda.”
Solução de Consulta Cosit 166/2014 · Receita Federal do Brasil
A consequência é direta: um carro comprado por R$ 40.000 e vendido por R$ 45.000 gera receita bruta de R$ 45.000 no Simples, não de R$ 5.000. A alíquota efetiva do Anexo I (LC 123, art. 18, §1º-A) incide sobre os R$ 45.000.
Consignação: só a comissão vai ao Anexo III
Quando a loja vende um carro consignado e fica apenas com uma comissão contratada, é a comissão que compõe a receita — tributada pelo Anexo III, como serviço. Isso exige contrato de consignação de verdade, com a comissão definida, e agora esse contrato é o eletrônico registrado no RENAVE (Res. 1.026/2026, art. 20).
Intermediação é vedada ao Simples
“Não poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou a empresa de pequeno porte que realize atividade de intermediação de negócios.”
LC 123/2006, art. 17, XI · Presidência da República
Loja que “agencia” a venda entre dono e comprador sem ser consignatária está fazendo intermediação — atividade vedada ao optante. É uma linha fina entre consignação (permitida, Anexo III) e intermediação (vedada), e a formalização do contrato eletrônico ajuda a marcar de que lado a operação está.
Teto e sublimite
- Teto do Simples: R$ 4,8 milhões de receita bruta no ano (LC 123, art. 3º, II). Como a receita é a venda inteira, uma loja que vende 96 carros de R$ 50 mil no ano já bateu no teto.
- Sublimite do ICMS: R$ 3,6 milhões. Acima dele, o ICMS sai do DAS e passa a ser recolhido pela regra estadual — aí sim a redução de 95% de Goiás passa a valer.
Simples ou Presumido?
Depende da margem média e do volume. Com margem baixa e ticket alto, o Presumido — que tributa a margem — costuma vencer. Com margem alta e faturamento pequeno, o Simples pode compensar. É uma conta por loja, feita com os números reais da própria operação, não com regra de bolso.
Perguntas frequentes
Loja de usados pode ser do Simples?
Pode, se não exercer intermediação (LC 123, art. 17, XI) e respeitar o teto. A tributação é sobre a receita total da venda (SC Cosit 166/2014).
Vendo consignado e fico com comissão. Como tributo?
A comissão é receita de serviço, Anexo III. O contrato de consignação precisa existir e, desde a Res. 1.026/2026, ser o contrato eletrônico registrado no RENAVE.
Fontes oficiais deste artigo (3)
- Lei Complementar nº 123/2006 — Simples NacionalPresidência da República · PlanaltoArt. 17, XI (vedação à intermediação), art. 18 §1º-A (alíquota efetiva), art. 24 (benefícios estaduais não se aplicam ao optante), Anexos I e III.
- Solução de Consulta Cosit nº 166, de 25 de junho de 2014Receita Federal do Brasil · Coordenação-Geral de TributaçãoNo Simples Nacional a equiparação a consignação não se aplica: a receita bruta da revenda é o valor total da venda.
- Lei nº 9.716/1998, art. 5ºPresidência da República · PlanaltoEquipara a venda de veículos usados a operação de consignação para fins de tributação federal: a base é a diferença entre o valor de venda e o custo de aquisição.
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.