Lucro Presumido na revenda de usados: o imposto é sobre a margem, não sobre a nota
Lei 9.716/98, Solução de Consulta 284/2023 e as três teses de presunção. Com o exemplo ao centavo.
Neste artigo
Uma loja que vende um carro por R$ 250 mil não ganhou R$ 250 mil. Ela ganhou a diferença entre esse valor e o que pagou pelo carro. A legislação federal reconhece isso desde 1998.
“As pessoas jurídicas que tenham como objeto social a compra e venda de veículos automotores poderão equiparar, para efeitos tributários, como operação de consignação, as operações de venda de veículos usados. Na determinação da base de cálculo, será computada a diferença entre o valor pelo qual o veículo usado houver sido alienado e o seu custo de aquisição.”
Lei 9.716/1998, art. 5º · Presidência da República
PIS e COFINS: a margem menos o ICMS
Em 2023 a Receita Federal fechou uma dúvida antiga: a base de PIS e COFINS é a diferença entre o valor de venda, deduzido o ICMS destacado, e o custo de aquisição.
“A base de cálculo da Contribuição para o PIS/Pasep e da Cofins na venda de veículos usados corresponde à diferença entre o valor de venda constante da nota fiscal, deduzido o ICMS destacado, e o custo de aquisição do veículo usado.”
Solução de Consulta Cosit 284/2023 · Receita Federal do Brasil
IRPJ e CSLL: qual percentual de presunção?
Aqui existem três leituras, e a diferença entre elas é grande. A base é sempre a margem; o que muda é o percentual de presunção que a lei do Lucro Presumido manda aplicar (Lei 9.249/95, arts. 15 e 20).
| Tese | Presunção IRPJ / CSLL | Quem sustenta | Risco |
|---|---|---|---|
| Conformidade | 32% / 32% sobre a margem | Receita Federal: IN RFB 1.700/2017, art. 242, §4º; Súmula CARF 85; SC Cosit 398/2017 | Nenhum. É a posição do fisco. |
| Mercantil | 8% / 12% sobre a margem | Judiciário: STJ, AgRg no REsp 1.462.321/SC | A RFB autua. Exige ação judicial para aplicar. |
| Sem equiparação | 8% / 12% sobre a nota inteira | SC Cosit 204/2017 (não usar o art. 5º da Lei 9.716) | Só compensa com margem acima de ~29,7% da venda. |
O exemplo ao centavo
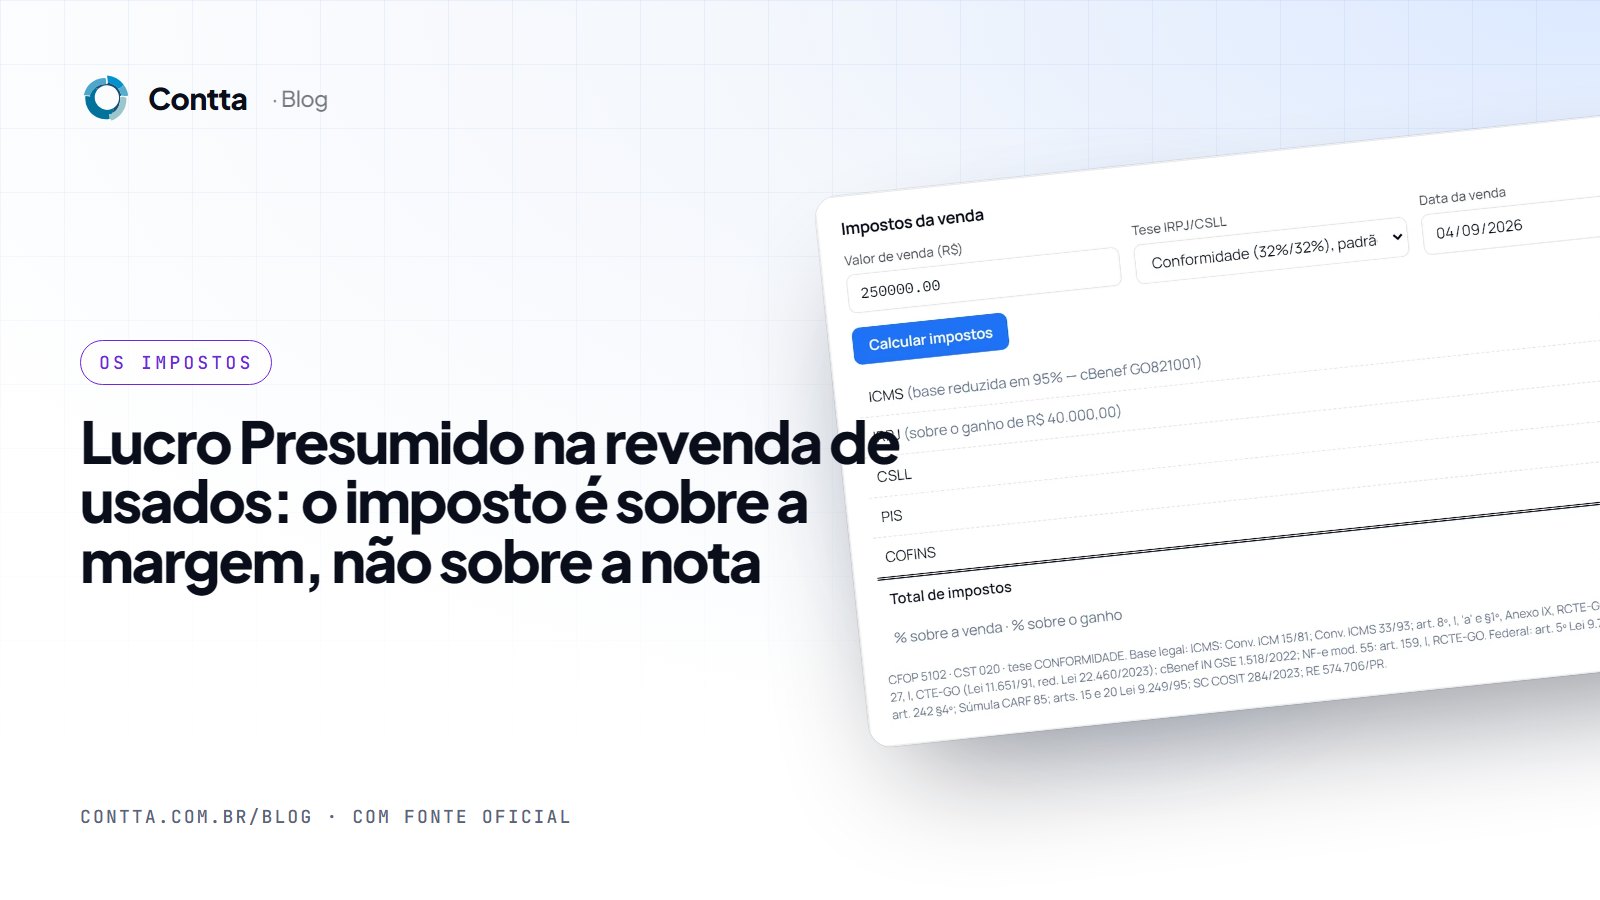
Venda de R$ 250.000,00, custo de aquisição de R$ 210.000,00, em Goiás (ICMS com redução de 95% da base, alíquota 19%). Alíquotas: IRPJ 15%, CSLL 9%, PIS 0,65%, COFINS 3%. Sem adicional de IRPJ (a base presumida do mês fica abaixo de R$ 20.000).
| Tributo | Conformidade (32/32) | Mercantil (8/12) |
|---|---|---|
| ICMS (19% × 5% de R$ 250.000) | R$ 2.375,00 | R$ 2.375,00 |
| PIS (0,65% × R$ 37.625) | R$ 244,56 | R$ 244,56 |
| COFINS (3% × R$ 37.625) | R$ 1.128,75 | R$ 1.128,75 |
| IRPJ (15% × presunção × R$ 40.000) | R$ 1.920,00 | R$ 480,00 |
| CSLL (9% × presunção × R$ 40.000) | R$ 1.152,00 | R$ 432,00 |
| Total | R$ 6.820,31 | R$ 4.660,31 |
A diferença entre as duas primeiras teses, nesse carro, é de R$ 2.160,00. Multiplique pelo número de veículos vendidos no ano e você entende por que a tese mercantil vai ao Judiciário.
Quando abandonar a equiparação
Se a loja não usar a equiparação da Lei 9.716 (terceira tese), a presunção de 8% e 12% cai sobre a venda inteira. A conta só fecha quando a margem é alta: comparando as cargas de IRPJ e CSLL, o ponto de empate é uma margem de 29,6875% do valor de venda. Abaixo disso, 32% sobre a margem ganha; acima, 8/12 sobre a nota.
Perguntas frequentes
A equiparação a consignação é obrigatória?
Não. A Lei 9.716/98 diz “poderão equiparar”. É uma opção da loja — mas, uma vez feita, a base e o percentual seguem a posição da RFB (32%) salvo decisão judicial.
Posso usar 8% e 12% sobre a margem sem processo?
A Receita Federal autua. A tese é aceita no STJ, mas aplicá-la administrativamente sem ação judicial é assumir o risco da autuação.
E o adicional de IRPJ?
Incide 10% sobre a parcela da base presumida que exceder R$ 20.000 por mês (R$ 60.000 no trimestre). No exemplo, a base é R$ 12.800 no mês, sem adicional. Em um mês com vários carros, ele aparece.
Fontes oficiais deste artigo (7)
- Lei nº 9.716/1998, art. 5ºPresidência da República · PlanaltoEquipara a venda de veículos usados a operação de consignação para fins de tributação federal: a base é a diferença entre o valor de venda e o custo de aquisição.
- Solução de Consulta Cosit nº 284, de 10 de novembro de 2023Receita Federal do Brasil · Coordenação-Geral de TributaçãoBase de PIS/COFINS na venda de veículo usado = valor de venda − ICMS destacado − custo de aquisição.
- Instrução Normativa RFB nº 1.700/2017, art. 242, §4ºReceita Federal do BrasilAplicação do percentual de 32% sobre a diferença entre venda e custo nas operações da Lei 9.716/98.
- Súmula CARF nº 85Conselho Administrativo de Recursos FiscaisNa venda de veículos usados equiparada a consignação, a base do Lucro Presumido é a diferença entre venda e custo, com o percentual de 32%.
- Solução de Consulta Cosit nº 398, de 2017Receita Federal do Brasil · Coordenação-Geral de TributaçãoPosição da RFB: 32% de presunção sobre a margem (IRPJ e CSLL) na revenda de usados equiparada a consignação.
- Solução de Consulta Cosit nº 204, de 2017Receita Federal do Brasil · Coordenação-Geral de TributaçãoConceito federal de veículo usado e tributação sem a equiparação a consignação.
- Lei nº 9.249/1995, arts. 15 e 20Presidência da República · PlanaltoPercentuais de presunção do Lucro Presumido (IRPJ e CSLL).
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.