Contta RENAVE: o que é e como funciona o sistema, tela por tela
Você joga o XML da nota. O sistema dá entrada no RENAVE, conduz o ciclo, vigia os prazos e calcula os impostos da venda ao centavo. Veja como é por dentro.
Neste artigo
Todo sistema de RENAVE faz a mesma coisa: manda o registro de entrada e saída do veículo para o Serpro. Isso é o mínimo, e a Resolução CONTRAN 1.026/2026 exige. O que nenhum deles faz é a conta que vem depois: quanto de imposto essa venda paga, em qual regime a loja deveria estar e o que a reforma tributária muda nisso. O Contta RENAVE foi feito por contadores para fechar as duas pontas na mesma tela.
1. O estoque não é digitado
O veículo entra no sistema pelo XML da nota fiscal de compra. Chassi, placa, RENAVAM, valor, de quem comprou e a chave de acesso saem da própria nota. Não existe cadastro manual de veículo, e por isso não existe erro de digitação no custo que a Receita vai olhar depois.
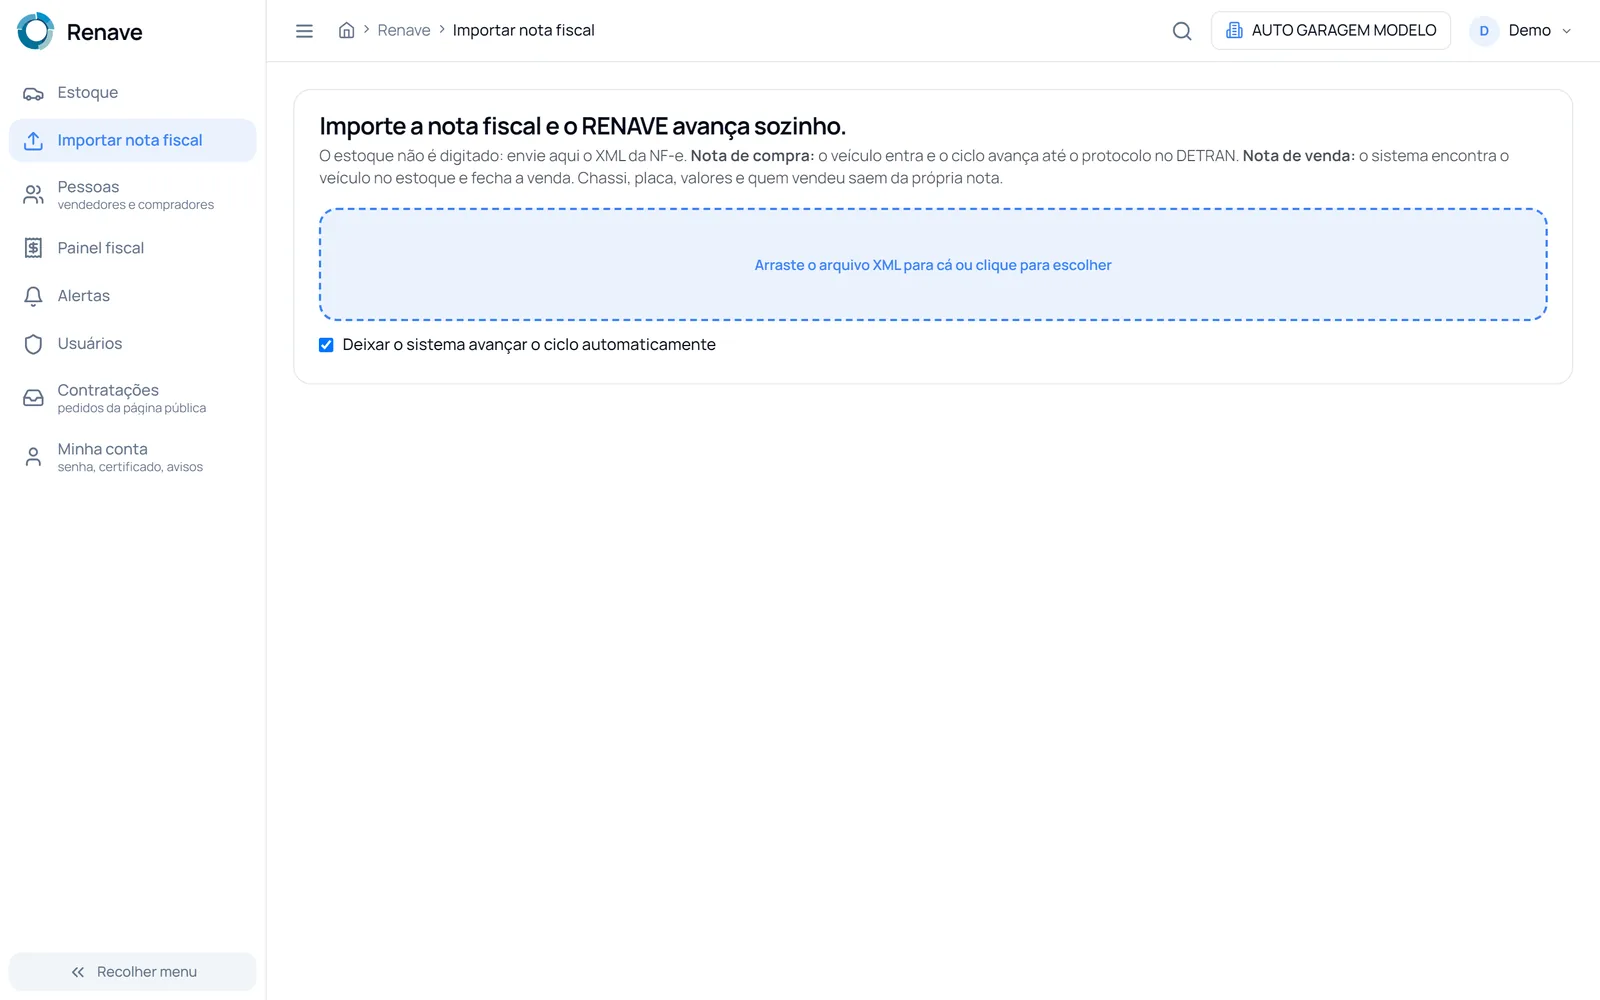
Quando a nota é de compra (CFOP 1102, 2102, 1917 de consignação), o sistema dá entrada. Quando é a nota de venda da própria loja, ele encontra o veículo pelo chassi e fecha a saída com o valor da nota. Uma pasta de XMLs, um estoque inteiro.
2. O ciclo RENAVE anda sozinho
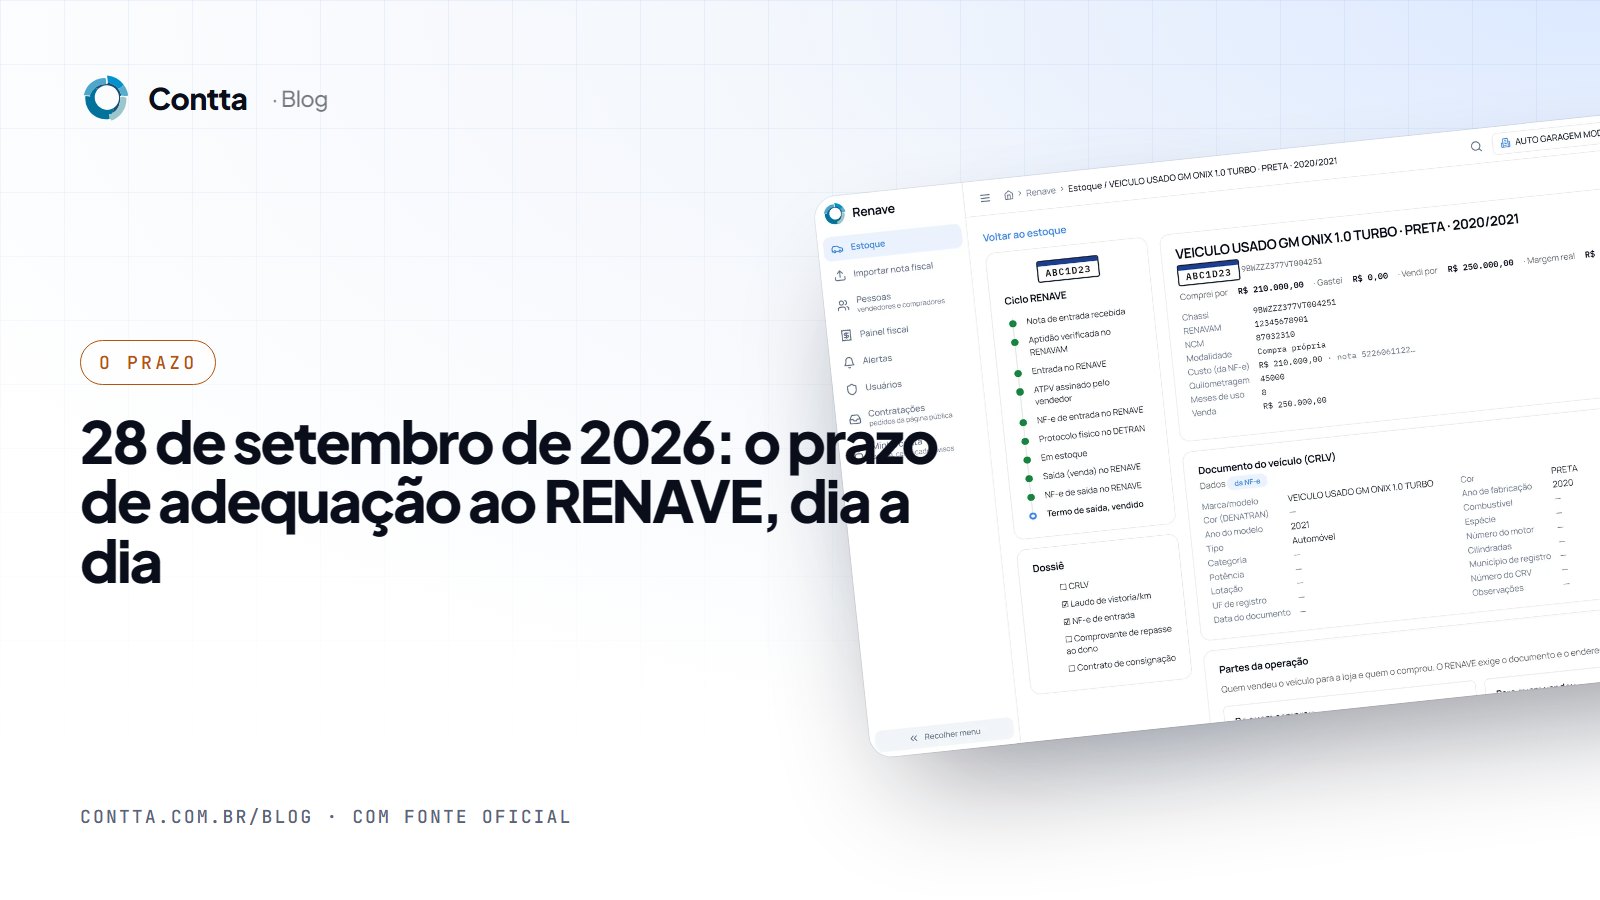
Cada veículo tem uma linha do tempo com os passos que a norma exige: nota de entrada, aptidão verificada no RENAVAM, entrada no RENAVE, ATPV-e assinado pelo vendedor, NF-e enviada, protocolo físico no DETRAN, em estoque, saída, NF-e de saída, termo, vendido. O sistema executa o que é automático e marca, em laranja, o que depende de alguém levar um papel a algum lugar.
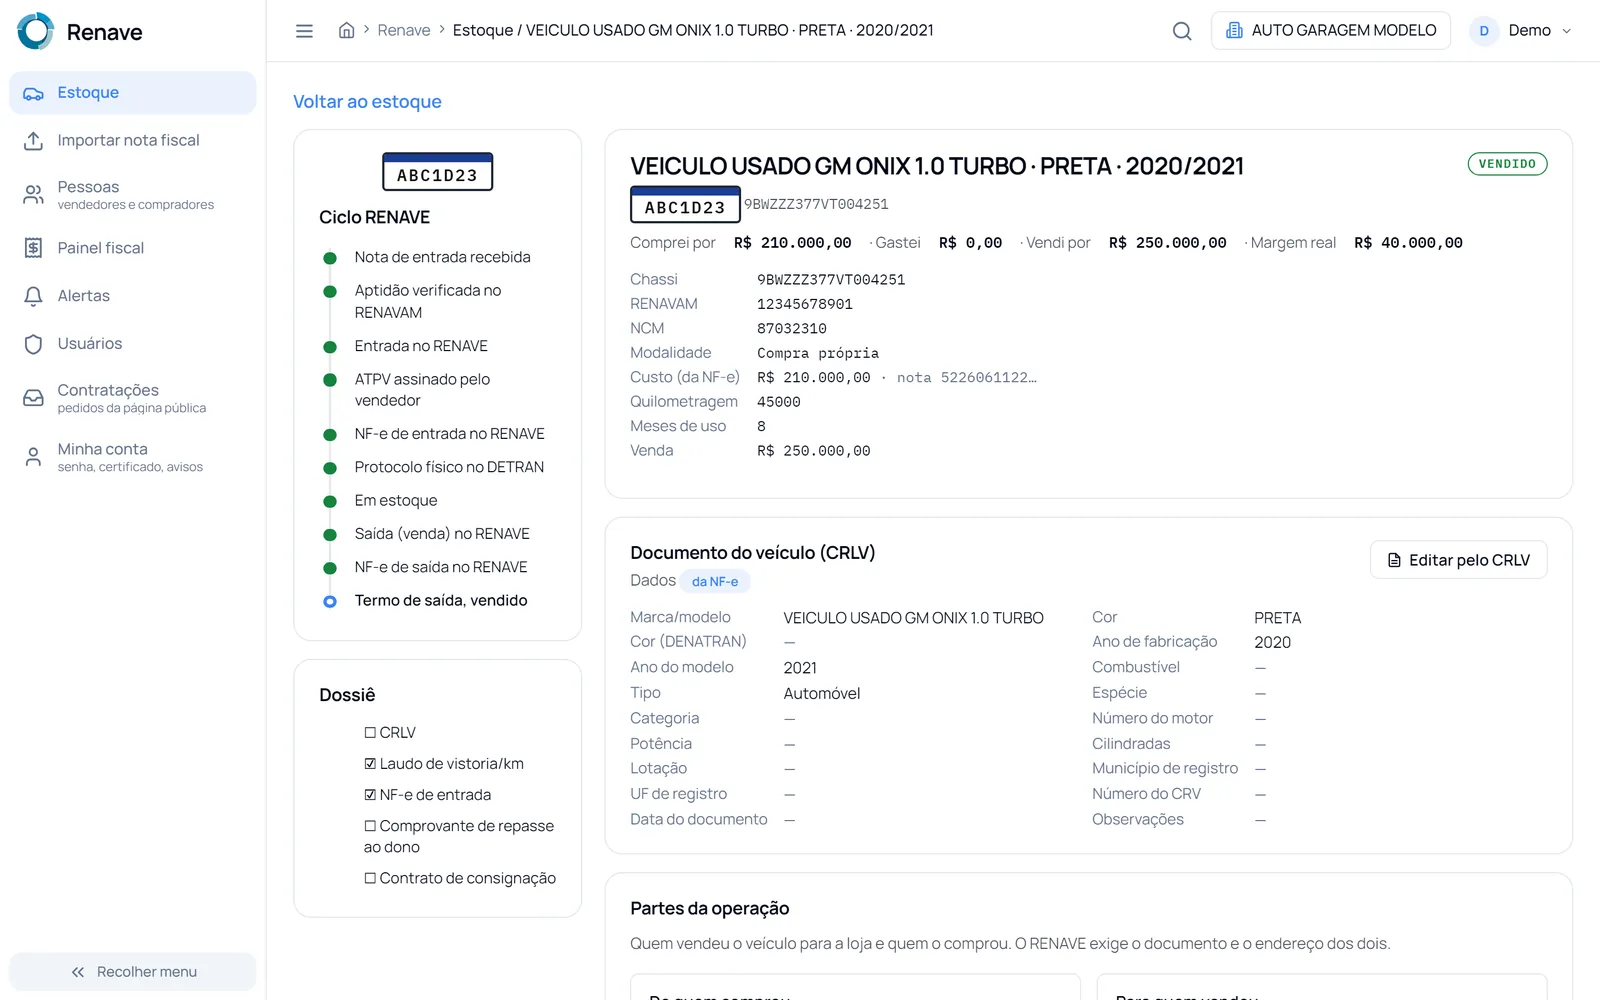
Cada operação que custa dinheiro no Serpro é registrada antes de ir para a rede, com chave de idempotência. Se a internet cair no meio, repetir não gera uma segunda cobrança. A trilha de auditoria é append-only: ninguém apaga o que foi enviado.
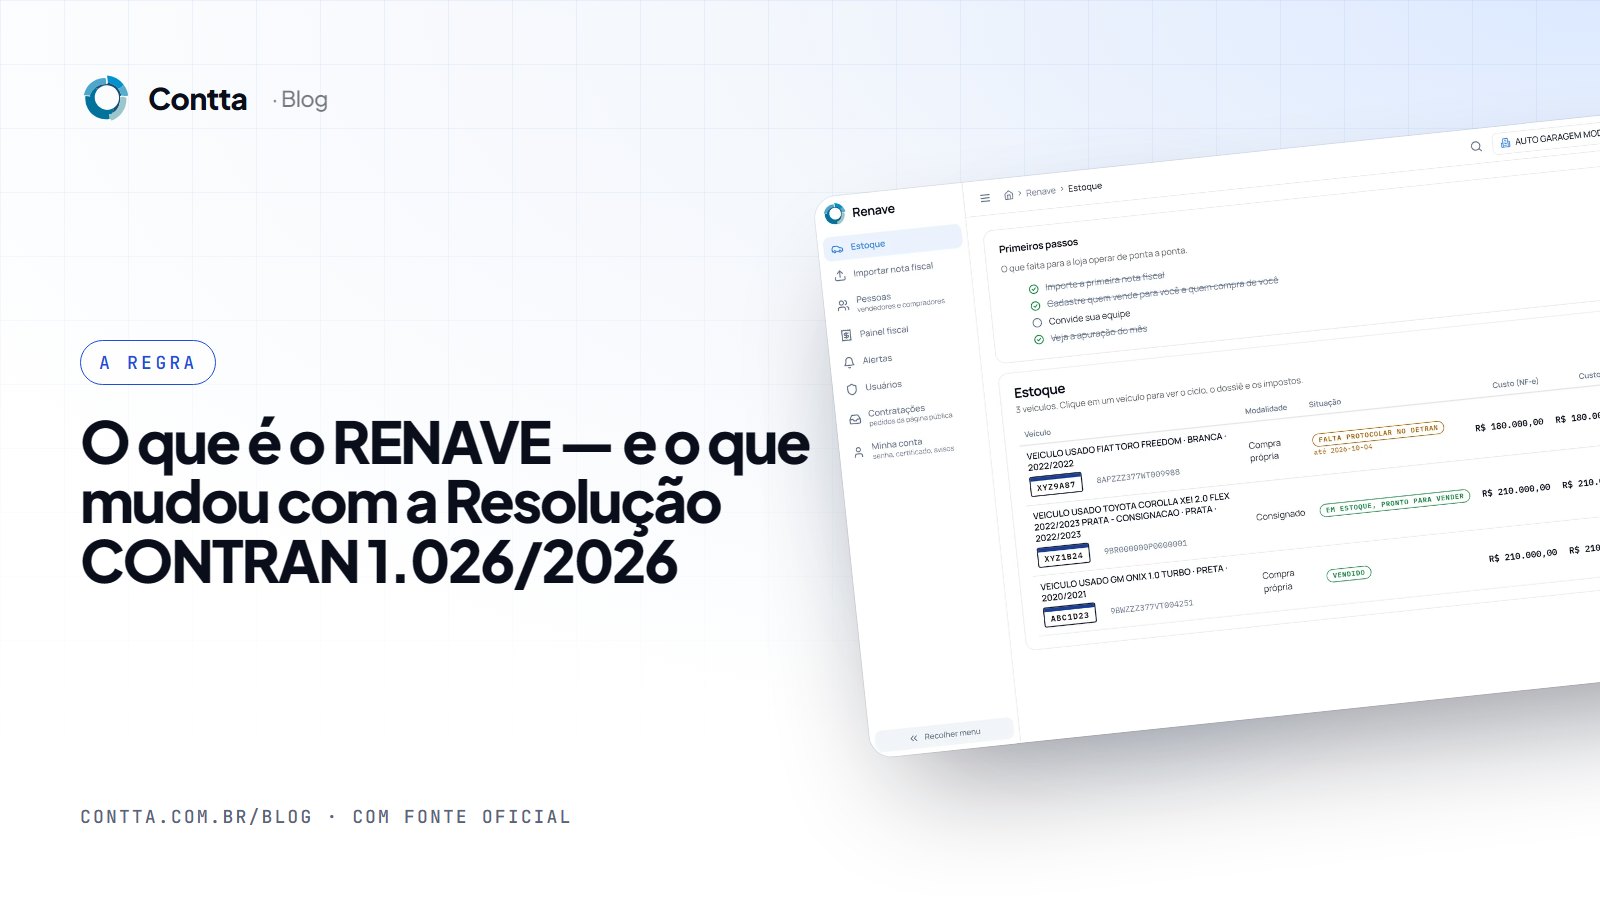
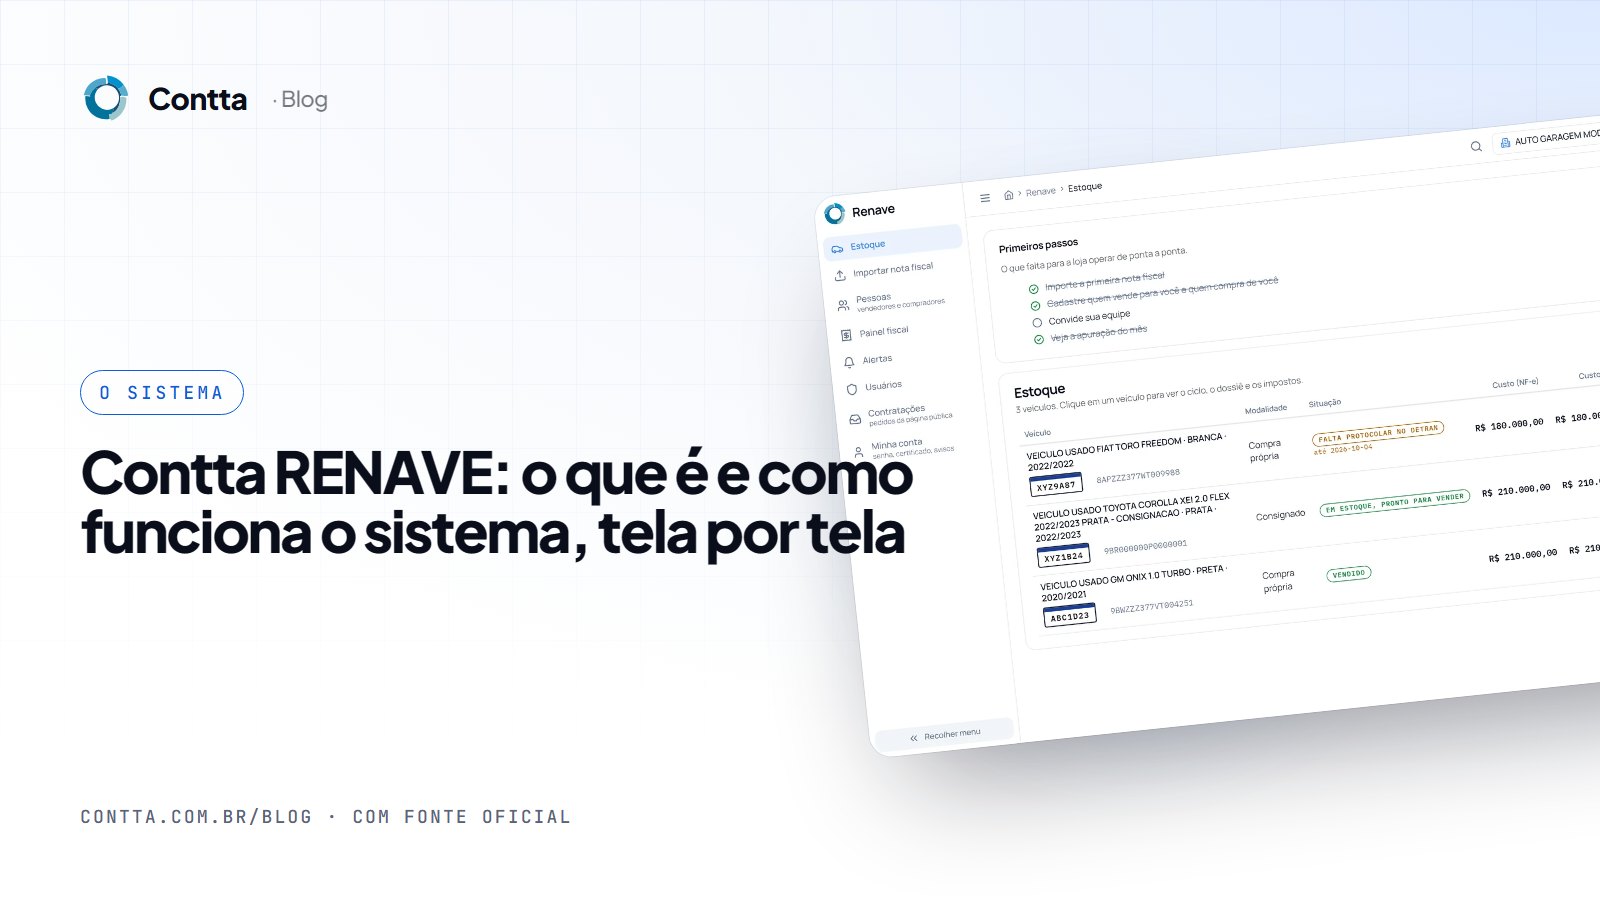
3. O estoque, com a situação de cada carro
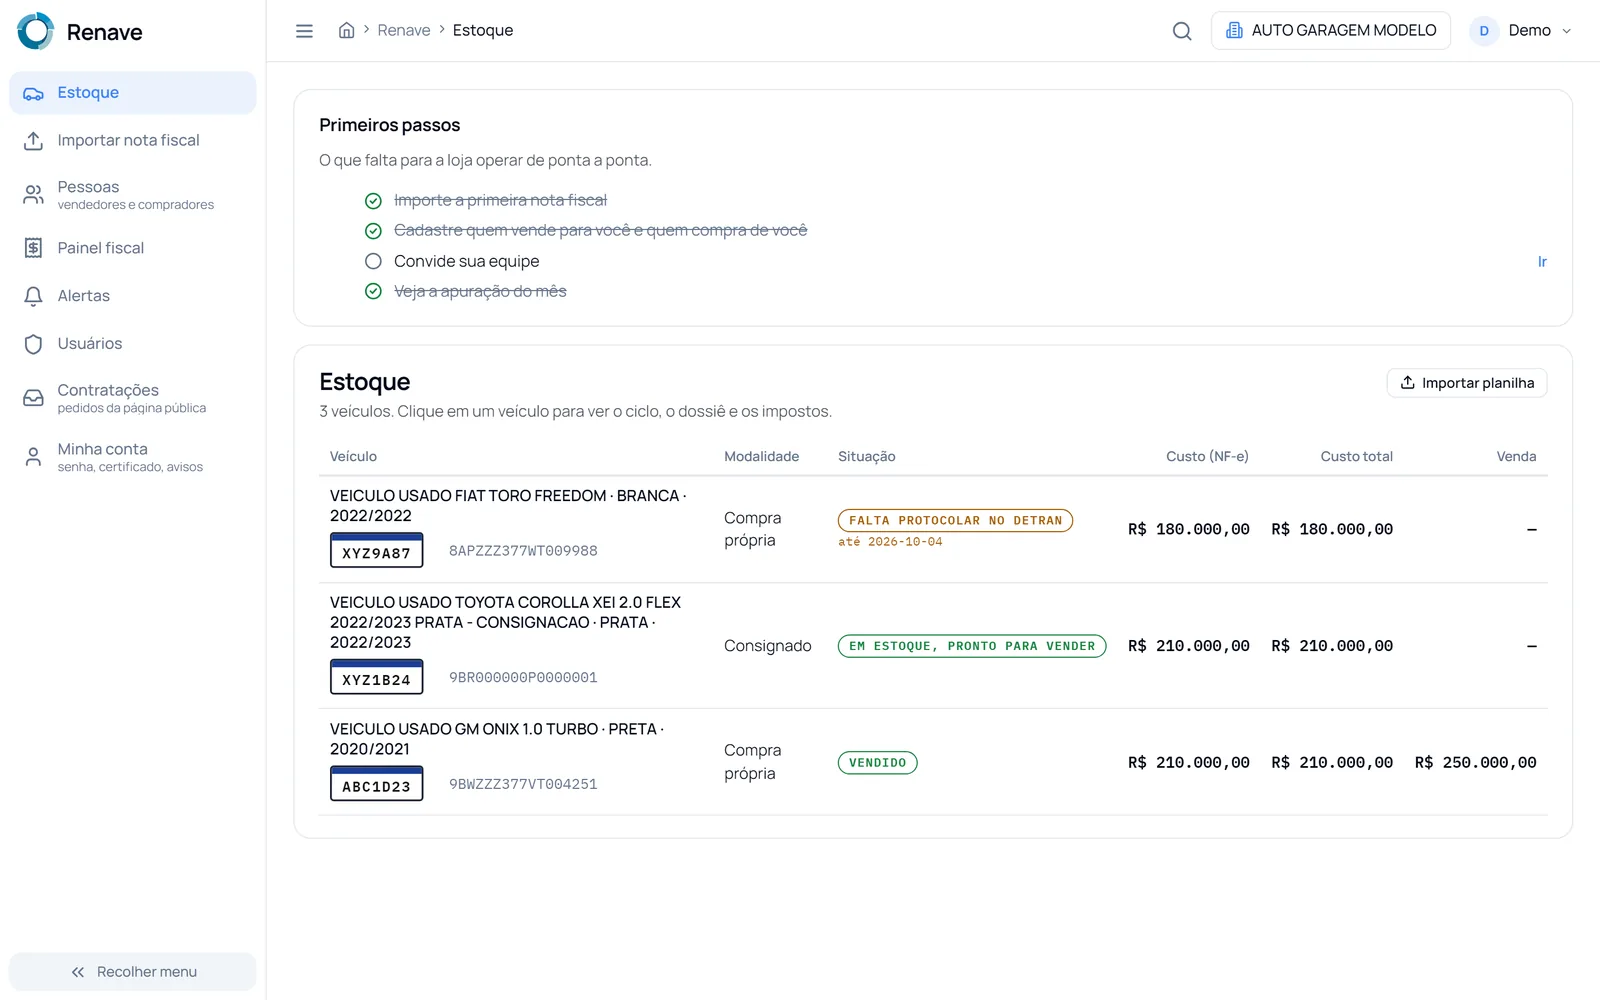
- “Falta protocolar no DETRAN até 04/10”: o prazo é calculado na entrada e vira alerta antes de vencer.
- “Em estoque, pronto para vender”: o consignado com contrato eletrônico e ATPV-e do dono no dossiê.
- “Vendido”: com o valor da NF-e de saída e a apuração pronta.
4. Consignação com o relógio de 30 dias
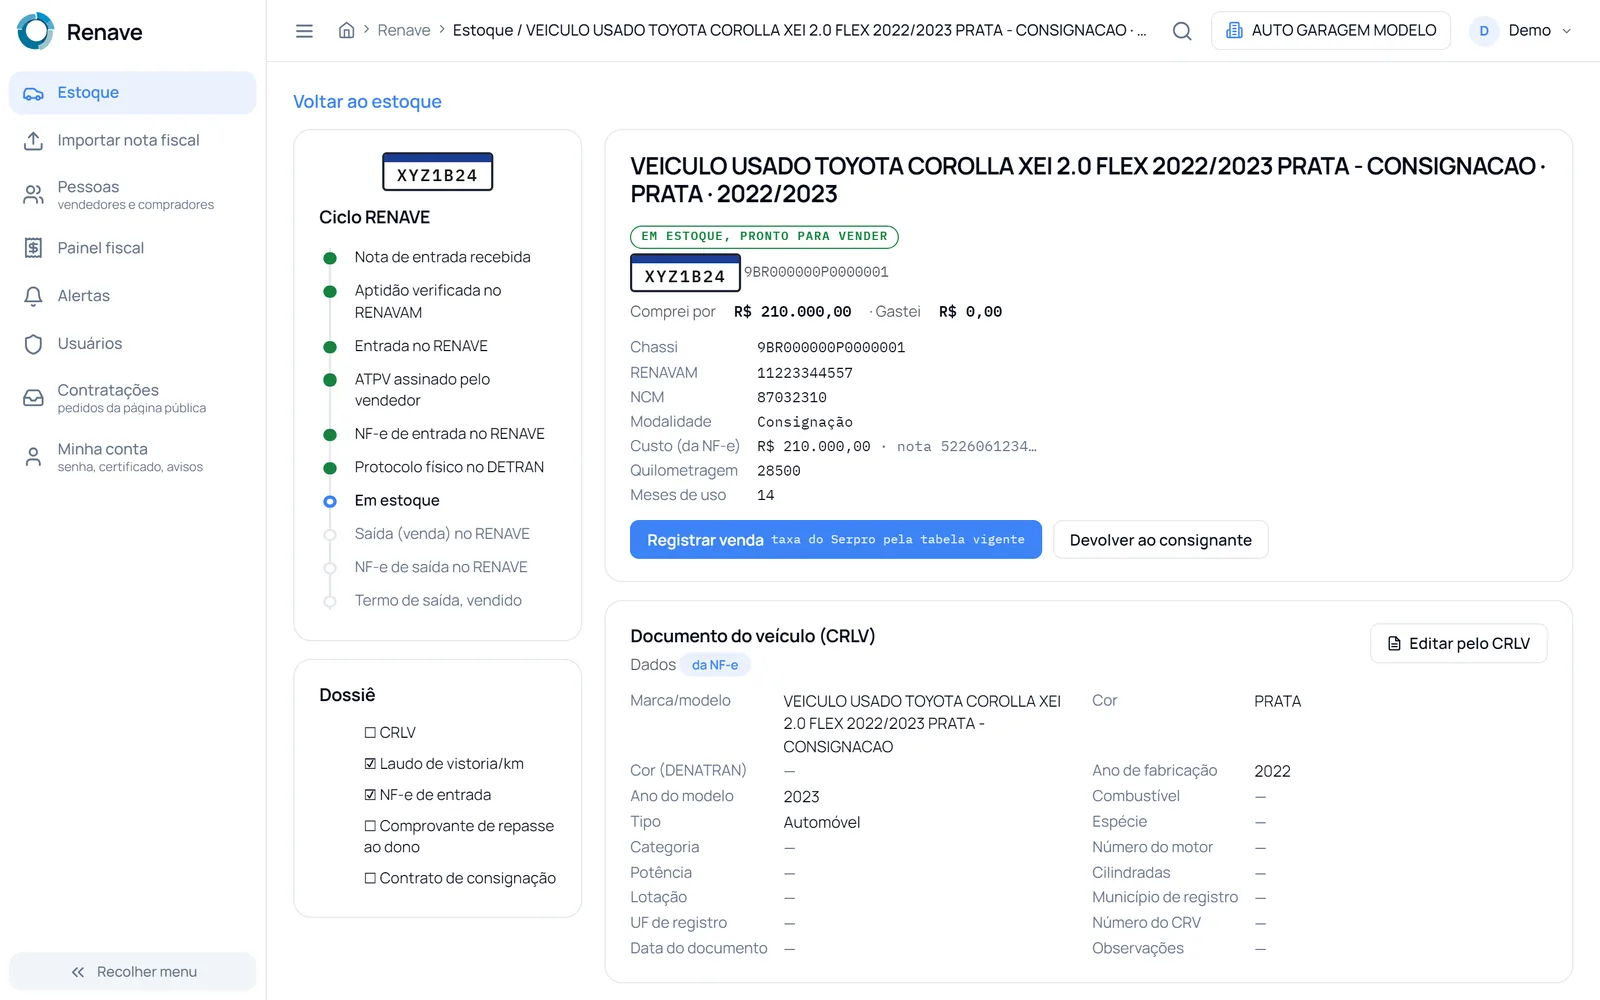
A Resolução exige contrato eletrônico registrado e cancela a venda se o consignante não assinar a ATPV-e em 30 dias (art. 20, §7º). O sistema registra o contrato, calcula a comissão ou o repasse, e conta os 30 dias por veículo. Uma rotina diária avisa a loja e, se o prazo estourar, cancela a venda no RENAVE e registra o motivo.
5. Os impostos da venda, ao centavo
Esta é a tela que nenhum sistema de RENAVE tem. Informe o valor de venda e a tese de presunção; o sistema calcula ICMS com a redução de 95% de Goiás (cBenef GO821001), IRPJ e CSLL sobre o ganho (Lei 9.716/98), PIS e COFINS sobre a margem deduzido o ICMS (Solução de Consulta Cosit 284/2023). Cada linha mostra a base legal.
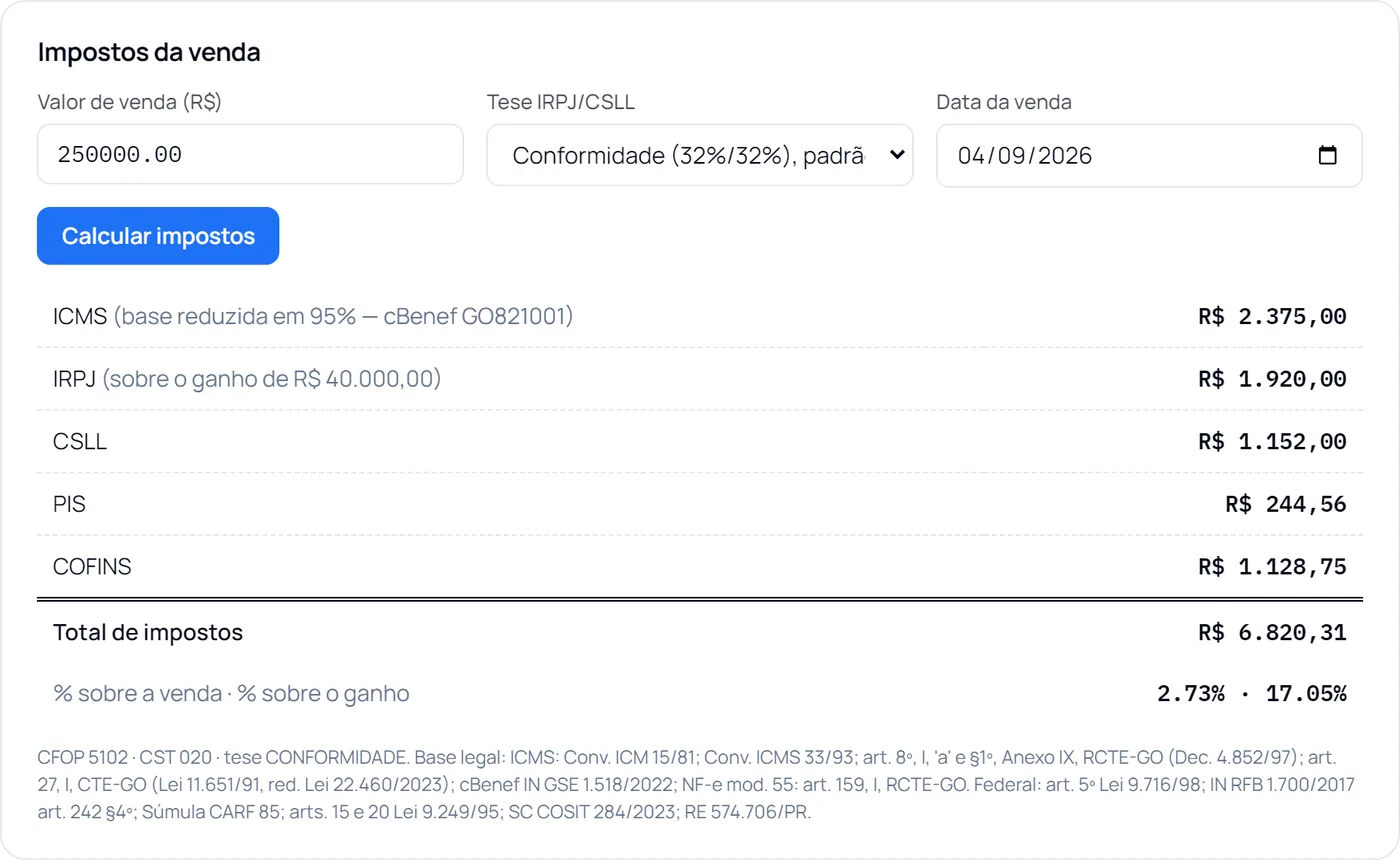
Nenhuma alíquota fica escrita no código. Alíquota, CFOP, CST e código de benefício são dados com vigência, resolvidos pela data do fato gerador. Quando a lei muda, muda-se a tabela, não o sistema.
6. Em qual regime a loja deveria estar?
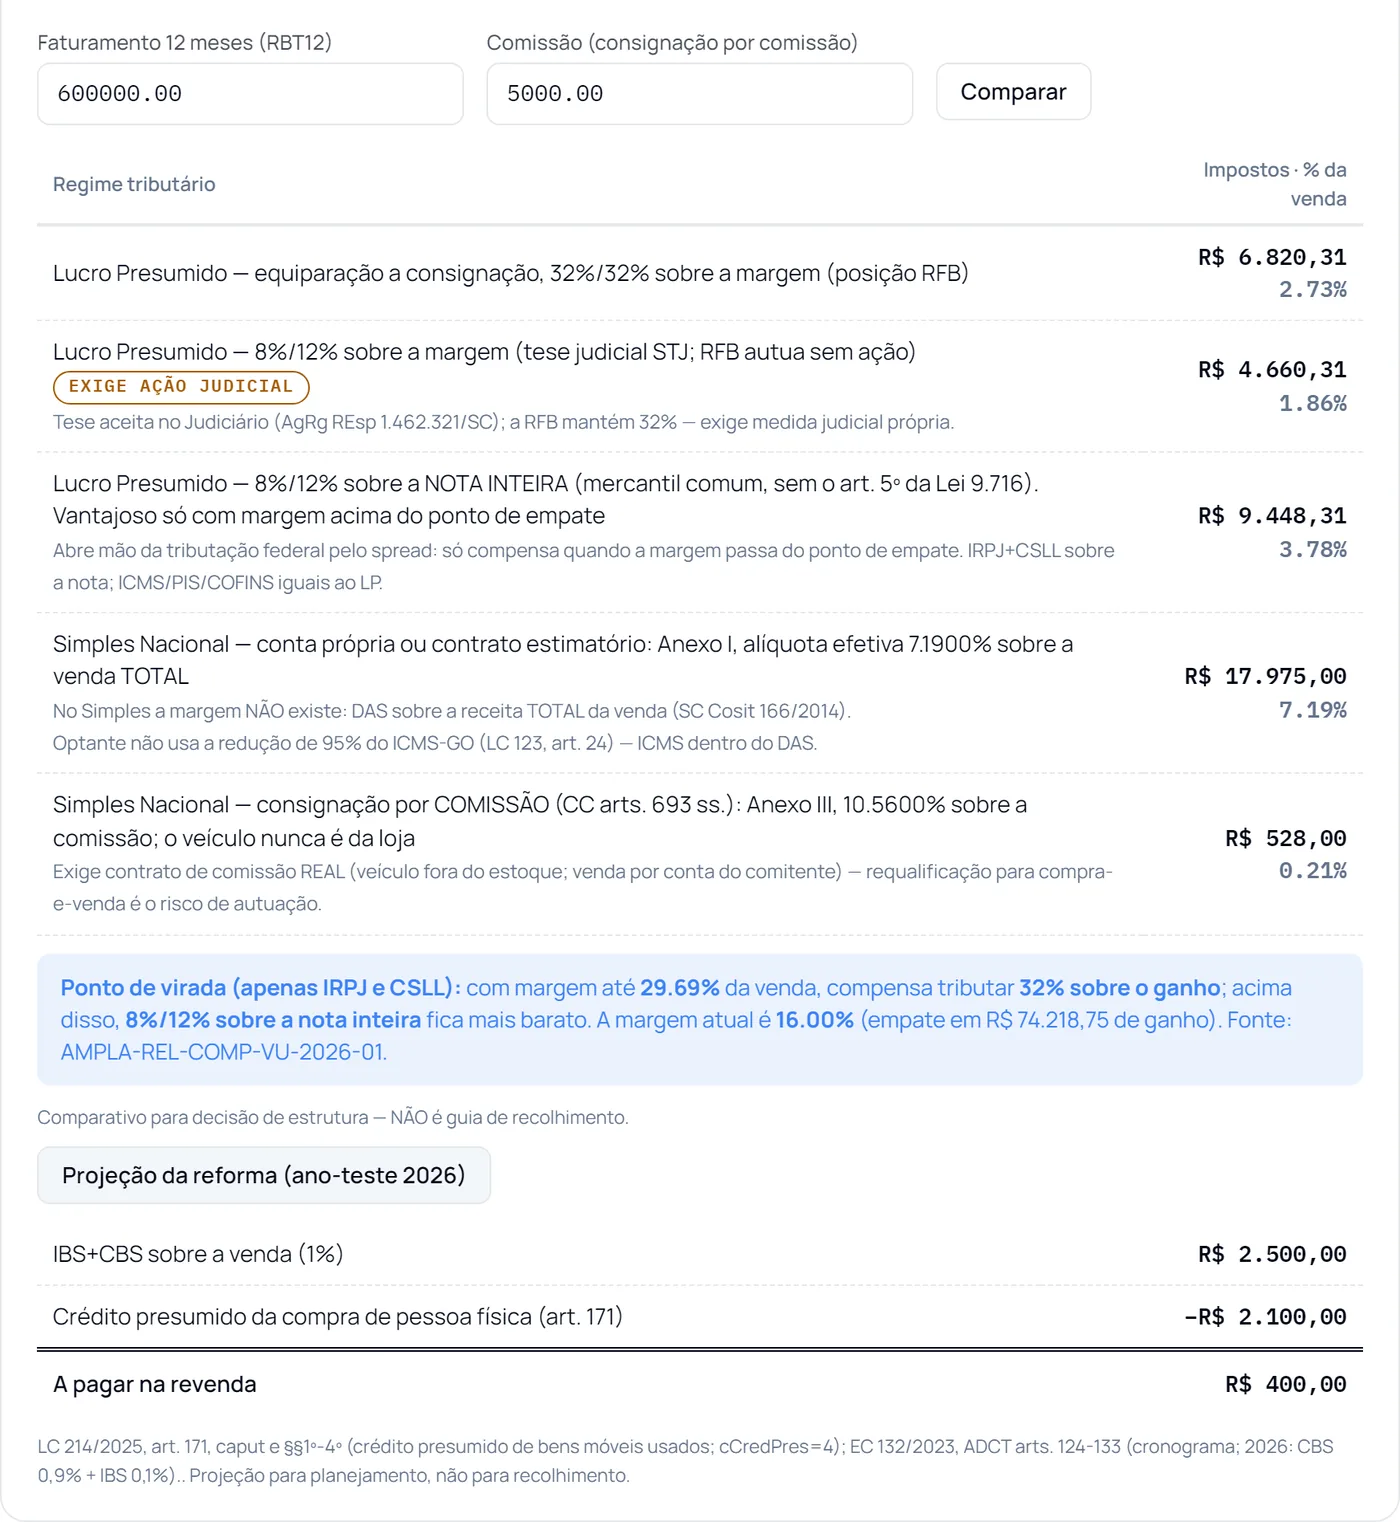
A mesma venda em cinco cenários: Lucro Presumido na posição da Receita (32%), na tese judicial (8/12 sobre a margem), sem equiparação (8/12 sobre a nota inteira), Simples Nacional por conta própria (Anexo I sobre a venda inteira) e Simples por comissão de consignação (Anexo III). Com o ponto de virada da margem e a projeção da reforma tributária no ano-teste.
7. O mês fechado e a saúde do estoque
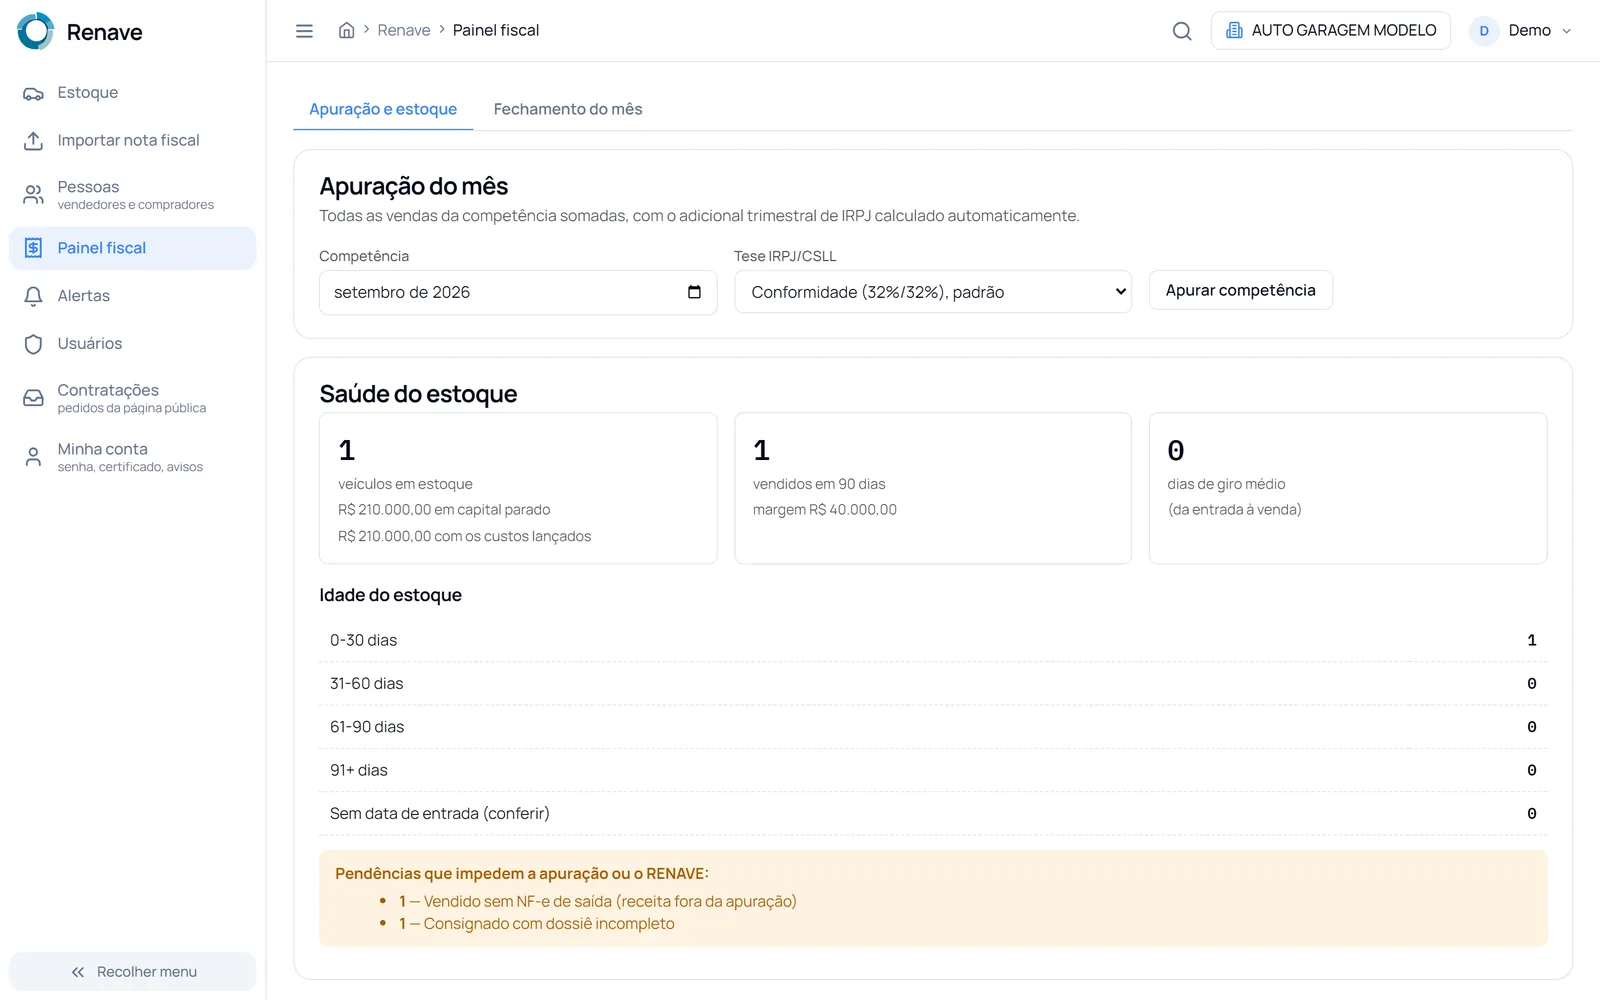
O painel fiscal soma as vendas da competência com o adicional trimestral de IRPJ calculado automaticamente, mostra capital parado, idade do estoque e giro, e lista o que impede a apuração: veículo vendido sem NF-e de saída, consignado com dossiê incompleto.
8. Avisos antes do prazo, no WhatsApp
Três prazos derrubam uma loja: o protocolo no DETRAN depois da entrada, os 30 dias da ATPV-e na consignação e a validade do certificado e-CNPJ (com ele vencido o RENAVE bloqueia o acesso, art. 30). O sistema vigia os três por empresa e manda um resumo diário no WhatsApp do lojista.
Para quem é
- Loja de usados e seminovos em Goiás que precisa entrar no RENAVE até o prazo e quer a conta dos impostos junto.
- Escritório contábil que atende revendas e quer parar de receber planilha de carro por e-mail.
- Loja que trabalha com consignação e precisa do contrato eletrônico e do controle dos 30 dias.
Perguntas frequentes
Preciso digitar os carros que já estão no pátio?
Não. Importe os XMLs das notas de compra (ou uma planilha com os chassis) e o estoque nasce daí.
O sistema fala direto com o Serpro?
O sistema opera o ciclo RENAVE via WebService do Serpro, com o e-CNPJ da loja. A Resolução 1.026/2026 exige que a loja opere por integradora autorizada pela SENATRAN; a Contta se posiciona nesse novo modelo e informa a cada loja como fica o credenciamento.
Vale para loja fora de Goiás?
O ciclo RENAVE é nacional. A conta dos impostos estaduais está pronta para Goiás; outros estados entram por tabela de regras, sem mudar o sistema.
E se eu estiver no Simples?
O sistema calcula o Simples pela regra certa (venda inteira no Anexo I, comissão no Anexo III) e mostra, lado a lado, quanto pagaria no Presumido. A decisão de regime é sua e do seu contador.
Fontes oficiais deste artigo (5)
- Resolução CONTRAN nº 1.026, de 26 de junho de 2026CONTRAN · DOU de 30/06/2026, Seção 1, Edição Extra nº 120-CInstitui o Registro Nacional de Veículos em Estoque (Renave) e altera a Resolução CONTRAN 807/2020. Revoga as Resoluções 797/2020 e 818/2021.
- Lei nº 9.716/1998, art. 5ºPresidência da República · PlanaltoEquipara a venda de veículos usados a operação de consignação para fins de tributação federal: a base é a diferença entre o valor de venda e o custo de aquisição.
- Solução de Consulta Cosit nº 284, de 10 de novembro de 2023Receita Federal do Brasil · Coordenação-Geral de TributaçãoBase de PIS/COFINS na venda de veículo usado = valor de venda − ICMS destacado − custo de aquisição.
- Decreto nº 4.852/1997 — RCTE-GO, Anexo IX, art. 8º, I, “a” e §1ºSEFAZ / Economia de GoiásRedução de 95% da base de cálculo do ICMS na saída de veículo usado (código de benefício GO821001). Peças aplicadas tributam à parte.
- Lei Complementar nº 214/2025 — IBS e CBS (Reforma Tributária), art. 171Presidência da República · PlanaltoCrédito presumido na aquisição de bens móveis usados de pessoa física para revenda.
Conteúdo informativo, produzido por contadores. Não substitui a análise do caso concreto nem a leitura da norma. Telas do sistema com dados fictícios. Conferido em 4 de set. de 2026.